Imagine que, na terça-feira, um cliente peça dez dias para pagar. O saldo de hoje cobre a folha. A dúvida do diretor financeiro é se deve antecipar uma duplicata, pedir prazo a um fornecedor ou esperar o próximo extrato. O primeiro número de que precisa é o menor saldo disponível entre hoje e a data em que o dinheiro prometido deve entrar. O segundo é o valor necessário para a operação funcionar nessa data. A diferença entre os dois dimensiona a negociação. A escolha depende de quanto cada acordo libera a tempo, de quanto custa e de onde o compromisso reaparece no calendário.
Em 2020, a Azul enfrentou uma versão extrema desse problema. Ao divulgar o segundo trimestre, informou que havia renegociado os pagamentos aos arrendadores de aeronaves com base em uma estimativa conservadora da retomada da demanda. Naquele momento, estimava desembolsar R$ 566 milhões de abril a dezembro, 77% abaixo dos contratos originais. Depois do encerramento do exercício, a companhia registrou redução de aproximadamente 77% nas saídas de caixa associadas ao acordo naquele período. A contrapartida incluía pagamentos maiores a partir de 2023 e extensão dos prazos contratuais. Resultados do segundo trimestre da Azul e Formulário 20-F de 2020, nota 1.
Há uma distinção importante para quem leva essa decisão ao conselho. O percentual divulgado mede a mudança no desembolso de um conjunto de contratos e de um intervalo específico. Para avaliar o ganho econômico total seria preciso comparar os fluxos completos, os novos encargos e o prazo adicional. A Azul também renegociou condições com fornecedores e acessou o mercado de capitais. O caixa consolidado do ano reflete várias decisões. O exercício a seguir usa uma empresa fictícia e números próprios para examinar uma dessas escolhas em detalhe.
A data que entra na previsão
O responsável pela tesouraria começa pelo saldo bancário conciliado de cada conta disponível. Exclui recursos vinculados a garantias e identifica separadamente aplicações com prazo de resgate, depósitos em trânsito e limites bancários. Uma linha de crédito pode contribuir para a liquidez se houver confirmação de disponibilidade, prazo para saque e condições atendidas. Somá-la ao saldo da conta antes de decidir o saque mascara os juros e pode esconder uma necessidade de aprovação. Quando há mais de uma empresa no grupo, importa saber em nome de qual delas estão o dinheiro e a obrigação.
Em seguida, cada linha da previsão recebe uma data provável de liquidação. Uma venda faturada no fim do mês entra no fluxo quando o dinheiro deve chegar. Para um recebível relevante, convém registrar identificador, cliente, valor líquido, vencimento, evidência da data de pagamento e responsável por confirmá-la. Um título liberado no portal do cliente e outro em disputa podem vencer no mesmo dia e exigir previsões diferentes. Se o banco já antecipou aquela duplicata, o recebimento futuro deve ser ajustado à mecânica da operação. O mesmo título não pode sustentar duas entradas.
No pagamento, a discriminação muda. Folha, fornecedores, tributos, dívida e investimentos têm contrapartes e consequências diferentes. Registre a data prevista para o débito, quem pode alterá-la, qual gasto já foi contratado e o efeito de suspendê-lo. Uma compra que nem saiu do orçamento e uma nota de serviço vencendo na quinta-feira demandam conversas diferentes. O modelo de recebimentos e desembolsos da Association for Financial Professionals ilustra essa organização por natureza de fluxo, entidade, prazo e análise de desvios. Material técnico da AFP, quadro “Key Design Factors”.
A terceira semana de uma empresa de distribuição
Considere uma distribuidora com R$ 350 mil disponíveis no início da primeira semana. A tesouraria estabeleceu um piso operacional de R$ 200 mil após examinar a concentração de desembolsos e a defasagem entre identificar um problema e obter recursos. É uma política hipotética. Esse piso representa um saldo mínimo desejado e não gera uma saída adicional na planilha. Em outra empresa ele pode variar ao longo do mês, conforme o calendário de compras e o tempo necessário para levantar dinheiro.
A previsão fecha cada semana somando ao saldo inicial as entradas e subtraindo as saídas. Em milhares de reais, os fluxos líquidos das primeiras cinco semanas são −40, −70, −75, +60 e +20. Por isso, os saldos de fechamento são 310, 240, 165, 225 e 245. Na semana 3, por exemplo, entram 255 e saem 330. Os 240 trazidos da semana anterior cobrem os pagamentos, mas deixam o caixa 35 abaixo do piso. A empresa pode ter saldo positivo em todas as sextas-feiras e, ainda assim, infringir sua política de liquidez.
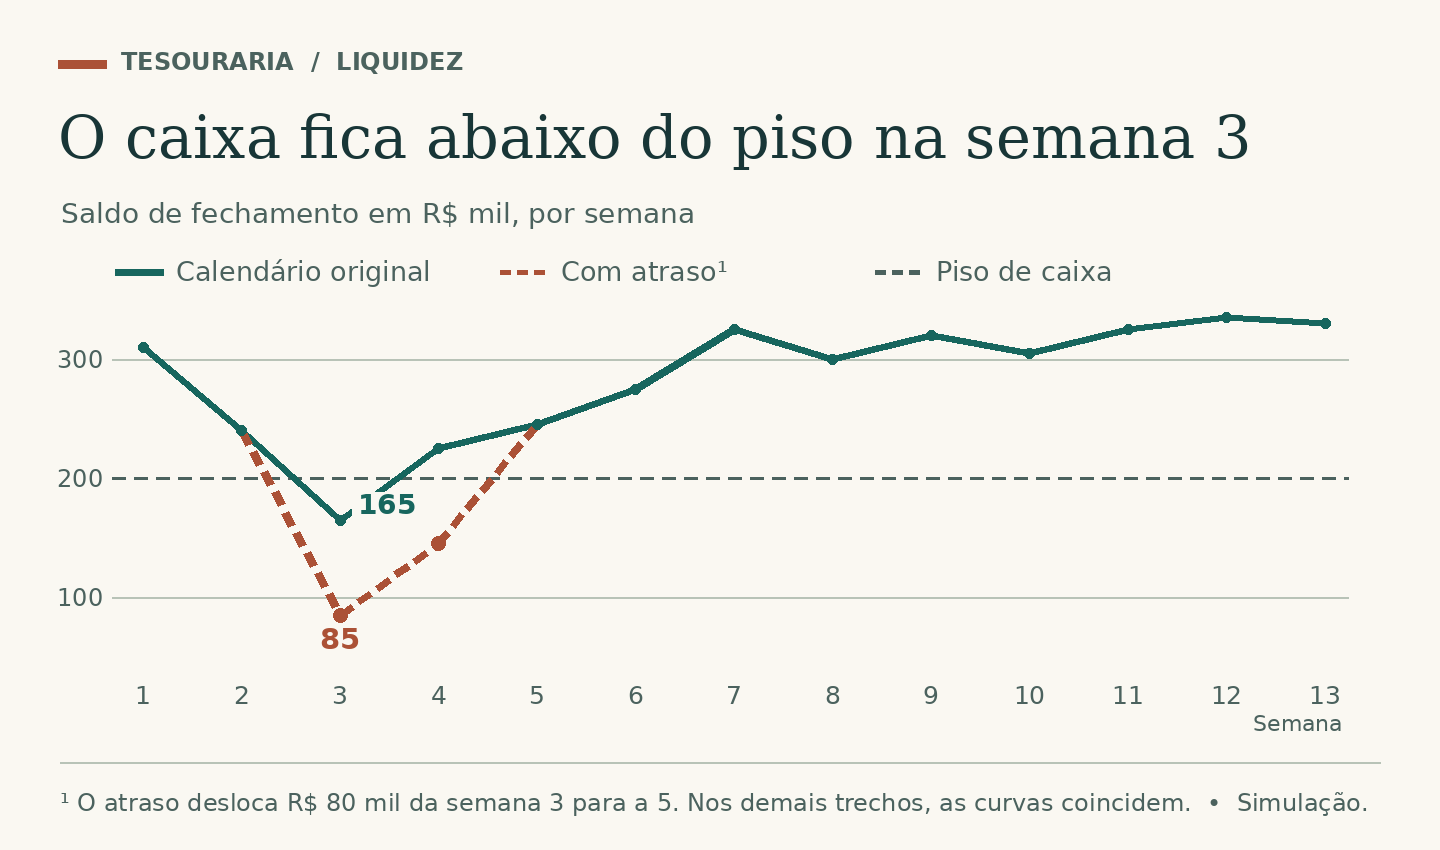
Uma nota de R$ 80 mil, incluída nos 255 da terceira semana, aguarda a conferência da entrega pelo cliente. Se ele pagar na quinta semana, o fechamento da terceira cai para R$ 85 mil e o da quarta, para R$ 145 mil. Na quinta, a entrada finalmente ocorre e o saldo retorna a R$ 245 mil. A distribuidora encerra a décima terceira semana com os mesmos R$ 330 mil nos dois cenários. O diretor que olha apenas o trimestre perde justamente o intervalo no qual faltam R$ 115 mil para preservar o piso.
Também há uma ordem de eventos dentro da semana. Suponha que a terceira comece com 240 e que 125 sejam debitados na segunda-feira, antes de qualquer recebimento. O saldo toca 115, ainda que se recupere na sexta. Esse desdobramento é um teste adicional de calendário, separado dos saldos semanais exibidos. Nos dias da folha, da liquidação de uma dívida ou de um crédito concentrado, abra a previsão por dia e, se o horário de compensação afetar o pagamento, registre também o horário. Se a fatura a prorrogar vencer na quinta-feira, alterar essa data preserva o fechamento da sexta, enquanto o saldo de segunda permanece em R$ 115 mil. Para defender o piso também na segunda, a tesouraria precisa receber pelo menos R$ 85 mil antes do débito de R$ 125 mil ou combinar o adiamento de pelo menos R$ 85 mil desse débito para depois de uma entrada suficiente. O horário de corte da transferência faz parte da decisão.
A proposta ao fornecedor e a alternativa do banco
A tesouraria tem duas propostas em avaliação. Um fornecedor aceita transferir R$ 120 mil da terceira para a sétima semana, com um encargo único de R$ 3 mil pago na nova data. O banco oferece antecipar, da quinta para a terceira semana, outro recebível de R$ 70 mil. A taxa total é de R$ 2 mil, descontada na liberação. Esse segundo recebível pertence a outro cliente e a antecipação é independente da nota de R$ 80 mil em conferência. O exemplo pressupõe que o fornecedor mantenha o abastecimento e que o banco libere o dinheiro antes dos pagamentos críticos.
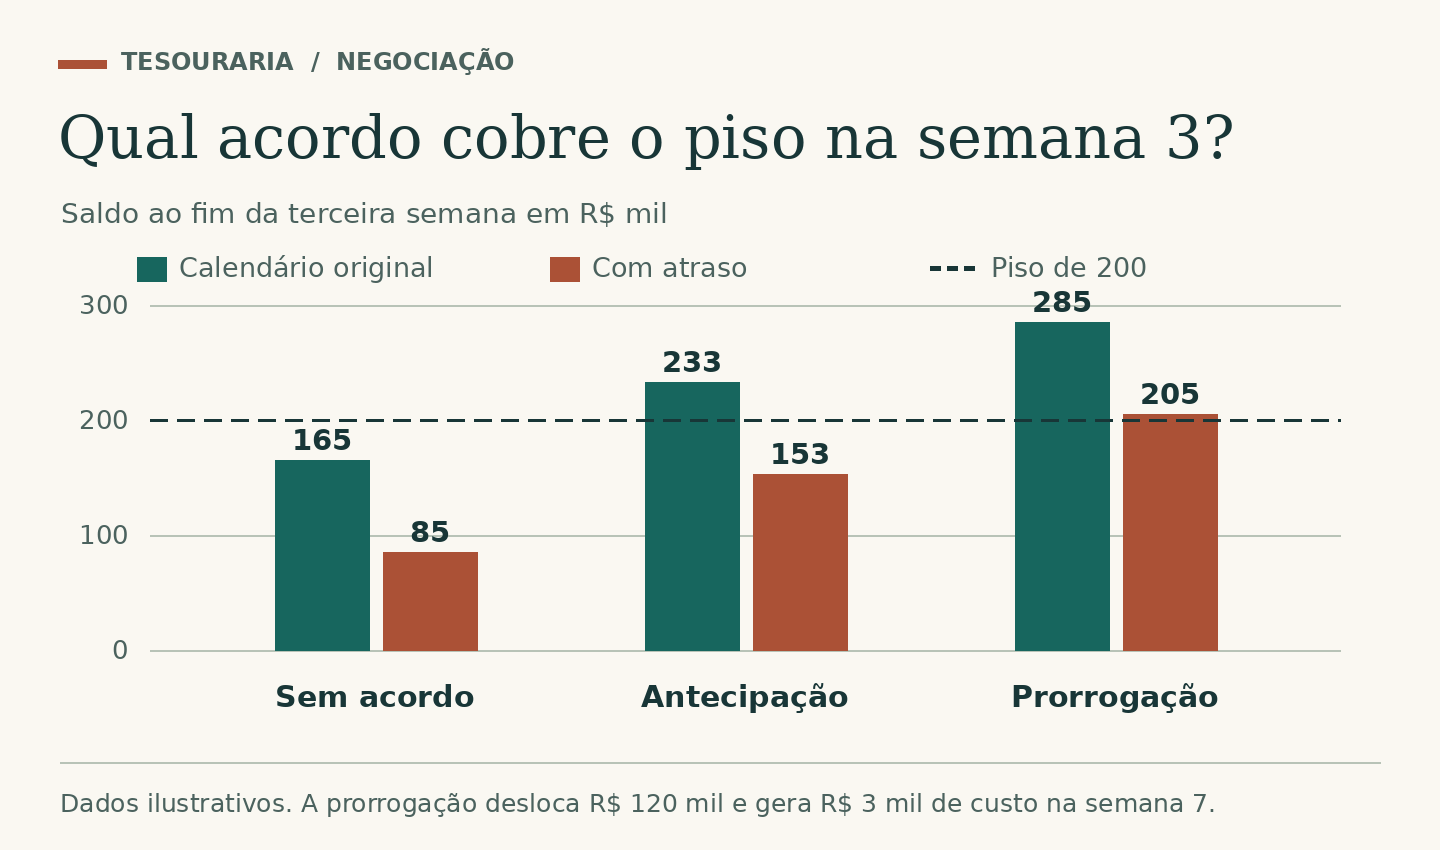
Com a prorrogação, o saldo de R$ 165 mil vai a R$ 285 mil na terceira semana. Mesmo se o cliente atrasar, o saldo fica em R$ 205 mil. O compromisso reaparece na sétima semana. O saldo original dessa semana era R$ 325 mil, já considerando que a empresa teria pago os R$ 120 mil na terceira. Com o acordo, a tesouraria chega à sétima com 120 adicionais e desembolsa 123. O fechamento passa a R$ 322 mil, e o da décima terceira, a R$ 327 mil. Subtrair 123 diretamente dos 325 ignoraria o valor que ficou na conta durante quatro semanas.
A antecipação gera R$ 68 mil líquidos agora. No calendário original leva a terceira semana a R$ 233 mil. Com o atraso, deixa R$ 153 mil, ainda R$ 47 mil abaixo do piso. Na quinta semana o recebimento de R$ 70 mil sai da previsão porque já foi antecipado. A operação custa menos em reais e mobiliza menos dinheiro, mas sozinha cobre apenas o cenário em que o primeiro cliente paga no prazo. Sob o atraso considerado, a prorrogação é a proposta que preserva o piso no fechamento semanal. Sua folga é de apenas R$ 5 mil.
Esse último valor deve aparecer na conversa com a diretoria. Uma taxa bancária omitida de R$ 8 mil ou um pequeno atraso adicional já consome a folga. Antes de assinar, o comprador responsável verifica se o fornecedor manterá o limite de crédito e a programação das entregas, e a tesouraria testa o piso nos dias críticos. Se a condição for antecipar parte da próxima compra, o novo adiantamento entra na semana correspondente. A aceitação verbal de uma prorrogação ainda em negociação fica no cenário de ação. O cronograma de compromissos vigentes só muda com o acordo confirmado e registrado.
O custo operacional de escolher a contraparte errada
Na distribuidora, o fornecedor disposto a dar prazo entrega embalagens padronizadas. Outro, com uma cobrança maior na mesma semana, fornece o único componente homologado para despachar o principal pedido do mês. Começar pelo segundo apenas porque sua fatura é maior pode bloquear a entrega do produto e postergar o recebimento que financiaria o restante da operação. Compras deve verificar cobertura de estoque em dias de produção, data da próxima carga e tempo até conseguir uma alternativa. A dependência só muda a decisão de caixa se o efeito ocorrer dentro do horizonte ou criar uma obrigação relevante depois dele.
O próprio fornecedor pode sugerir outra composição. Se a fatura de R$ 120 mil for dividida em duas parcelas iguais, com R$ 60 mil mantidos na terceira semana, o valor liberado cai à metade. Sob atraso do cliente, o saldo seria de R$ 145 mil naquela sexta. Para preservar o piso ainda faltariam R$ 55 mil líquidos. A antecipação já oferecida pelo banco, de R$ 68 mil líquidos, passa a ser uma opção em conjunto com o parcelamento. Nessa combinação, a sexta fecharia em R$ 213 mil, desde que ambos os acordos produzissem efeito a tempo. A tesouraria retira a duplicata antecipada das entradas da quinta semana e confirma a data e o encargo da parcela renegociada. Há uma consequência prática para a alçada do comprador. Ele pode ter autonomia para aceitar uma taxa elevada e, ainda assim, voltar com um acordo incapaz de preservar o piso porque concedeu uma entrada grande demais.
Como manter a previsão confiável na semana seguinte
A cada fechamento, a tesouraria guarda a versão usada na decisão, concilia os movimentos com os extratos e acrescenta uma nova semana ao fim do horizonte. Para os maiores desvios, separa diferença de valor, mudança de data e item que faltou no modelo. Se o cliente liquida R$ 80 mil com atraso, o desvio da terceira semana pede revisão da data prometida. Se liquida apenas R$ 60 mil porque houve devolução, os outros R$ 20 mil exigem investigação comercial. Transportar o valor integral para a semana seguinte transforma uma divergência de cobrança em dinheiro projetado sem lastro.
Na reunião seguinte, o financeiro deve conseguir mostrar o saldo mínimo e sua data, as obrigações que reapareceram depois da renegociação e a pessoa responsável por destravar cada entrada relevante. Uma repetição do déficit a cada ciclo, mesmo quando os clientes pagam nas datas esperadas, muda a pergunta da diretoria. A empresa precisa então investigar se está financiando crescimento de estoque, prazo excessivo de clientes ou uma operação que consome caixa a cada venda. A previsão de treze semanas mostra quando a investigação se tornou urgente. Para decidir quanto capital a operação precisa de forma permanente, a análise terá de avançar além do trimestre.