Um cliente que antecipa dinheiro pode viabilizar uma contratação que o caixa da empresa ainda não comporta. Também pode definir o teste que libera a parcela seguinte, ocupar os únicos profissionais capazes de atender novos pedidos e adiar a entrega quando essa equipe já estiver contratada. Antes de fechar o negócio, a fundadora precisa saber quanto dinheiro faltará se o aceite atrasar e quais compromissos com outras contas terá de recusar para reservar capacidade.
A participação do cliente na receita conta apenas parte dessa história. Para decidir, meça também quanto ele deve hoje, qual recurso escasso controla na agenda e o que pode exigir de volta. O teste mais revelador é procurar uma situação plausível em que a empresa continue com margem positiva no contrato, mas fique sem caixa para executá-lo.
Um adiantamento que dependia do desempenho técnico
Em 2013, a Apple concordou em adiantar até US$ 578 milhões, em quatro parcelas, à GT Advanced Technologies. O acordo envolvia a produção de material de safira sujeito a especificações técnicas. De acordo com a Securities and Exchange Commission (SEC), o regulador norte-americano do mercado de capitais, ao fim de abril de 2014 a GT ainda não havia atendido aos padrões exigidos. A Apple reteve a última parcela, de US$ 139 milhões, e passou a ter o direito de antecipar a cobrança de US$ 306 milhões já adiantados. Ter esse direito e efetivamente cobrar o dinheiro são fatos distintos. Comunicado da SEC, de 3 de maio de 2019.
Em julho, segundo a ordem administrativa da SEC, a liderança técnica da GT estimava precisar de pelo menos seis meses para corrigir os problemas e alcançar os requisitos do quarto marco. No fim daquele mês, a GT pediu a liberação da parcela mesmo assim. A Apple recusou. A GT entrou posteriormente com pedido de proteção judicial contra credores nos Estados Unidos. A SEC também registrou falhas na informação prestada aos investidores. A empresa e seu então dirigente aceitaram as ordens administrativas sem admitir ou negar as conclusões. Ordem da SEC, especialmente itens 23 a 32.
Os documentos permitem ligar um evento técnico a dois efeitos contratuais: o dinheiro novo deixou de entrar e o risco de devolução aumentou. Atribuir toda a dificuldade financeira da GT à concentração comercial exigiria evidência adicional. Também seria um erro converter os US$ 578 milhões em vendas já obtidas. Para uma empresa brasileira de menor porte, a pergunta transferível é operacional. Quando o dinheiro que financia o trabalho depende de quem vai julgar a entrega, que parte da obrigação o fornecedor consegue cumprir sozinho?
Quatro lugares para procurar dependência
Considere uma fornecedora brasileira fictícia de serviços de engenharia. Nos últimos doze meses, um grupo industrial respondeu por R$ 2,4 milhões dos R$ 8 milhões em receita, uma participação de 30%. No fechamento deste mês, as contas a receber somam R$ 700 mil, dos quais R$ 420 mil pertencem ao grupo. A exposição a receber é de 60%. O cliente pode ter pago pontualmente o ano inteiro. Um lote grande recém-faturado já seria suficiente para alterar o saldo de hoje. A leitura pede o vencimento e a situação de cada fatura.
No planejamento do trimestre seguinte, a empresa tem 900 horas disponíveis de especialistas capazes de homologar o projeto. O novo contrato reservaria 540 horas, ou 60%. Essa proporção mede a exposição a um gargalo futuro. As 900 horas precisam refletir férias, indisponibilidades e o tempo consumido pela coordenação. Se a empresa já prometeu 300 das 360 horas restantes, sobram apenas 60 para oportunidades novas e desvios de estimativa. A folga pode acabar com um único ciclo de reteste.
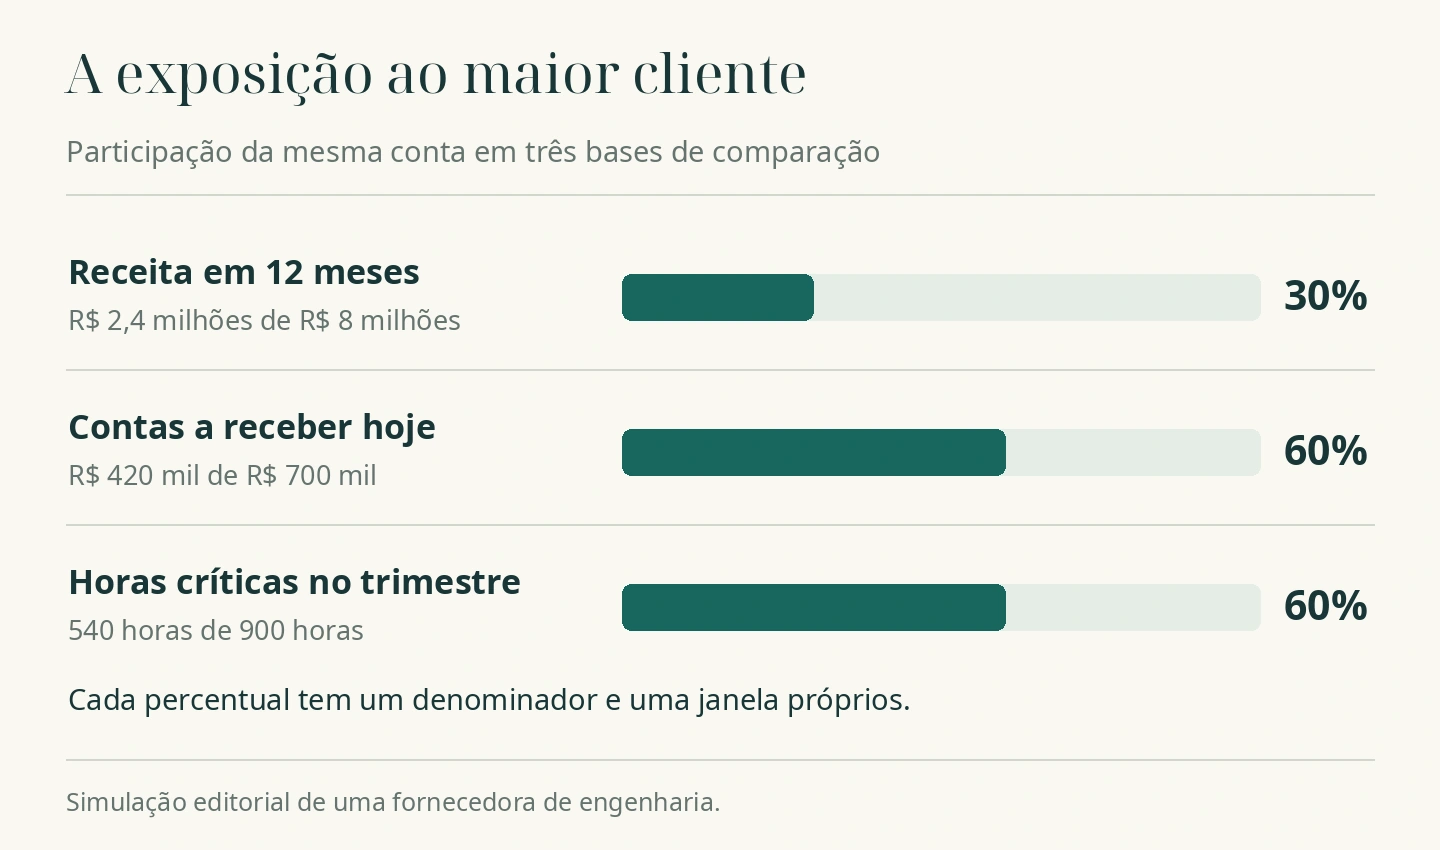
O quarto levantamento se faz contrato por contrato. Registre saldo de adiantamento, parcela vinculada a cada entrega, condição de restituição, forma de amortização e custo comprometido com terceiros. Preserve os valores e vencimentos. Somar os 30% de receita aos 60% de recebíveis e aos 60% de horas não produz um indicador interpretável. São três universos distintos. Uma obrigação de devolver caixa ainda pode coincidir com o atraso de uma fatura, e ambas podem surgir do mesmo defeito de produção.
Agrupe as unidades que dependem da mesma decisão de compra. Se três CNPJs renovam seus contratos sob um orçamento central, o relatório que os separa como oportunidades independentes favorece uma leitura otimista. A norma brasileira de informações por segmento oferece uma referência para entidades em seu escopo. O item 34 do CPC 22 trata da divulgação quando um cliente externo alcança pelo menos 10% da receita total e considera em conjunto entidades sabidamente sob controle comum. O percentual tem finalidade de divulgação. Uma oficina que decide quanto risco pode assumir precisa calcular sua própria capacidade de absorver perdas e atrasos. CPC 22, item 34, disponibilizado pela CVM.
A margem cabe. O segundo mês também?
Suponha que a mesma empresa esteja avaliando a expansão do contrato. A simulação usa valores hipotéticos e prevê os próximos três meses. A tesouraria começa com R$ 240 mil livres. Nos outros negócios, recebe R$ 260 mil e desembolsa R$ 280 mil por mês. O acréscimo do projeto exige, do primeiro ao terceiro mês, R$ 110 mil, R$ 120 mil e R$ 100 mil. O cliente pagará parcelas de R$ 100 mil, R$ 150 mil e R$ 140 mil, condicionadas às etapas combinadas. Todos os desembolsos do exemplo vencem no trimestre e a conta está em valores nominais, sem financiamento.
Com o aceite nas datas previstas, o primeiro mês termina com R$ 210 mil. A empresa partiu de 240, consumiu 20 nos outros negócios e 10 no novo projeto. No segundo, o saldo sobe a R$ 220 mil, porque a parcela de 150 supera em 30 os gastos de 120 e a operação restante consome 20. No terceiro, o saldo volta a R$ 240 mil. O contrato gera R$ 60 mil líquidos de caixa no trimestre, suficientes para cobrir o consumo de R$ 60 mil das demais atividades.
Agora desloque apenas o recebimento da segunda parcela para o mês três. Mantenha os pagamentos aos profissionais e fornecedores nas datas contratadas. O primeiro fechamento continua em R$ 210 mil, mas o segundo cai para R$ 70 mil. No terceiro mês entram as duas parcelas e o saldo volta a R$ 240 mil. Para quem olha só o trimestre, os caminhos coincidem. Para a tesouraria que fixou caixa mínimo de R$ 120 mil, aparece uma necessidade de R$ 50 mil no segundo fechamento. O desvio em relação ao previsto é de R$ 150 mil. São duas medidas com funções diferentes.
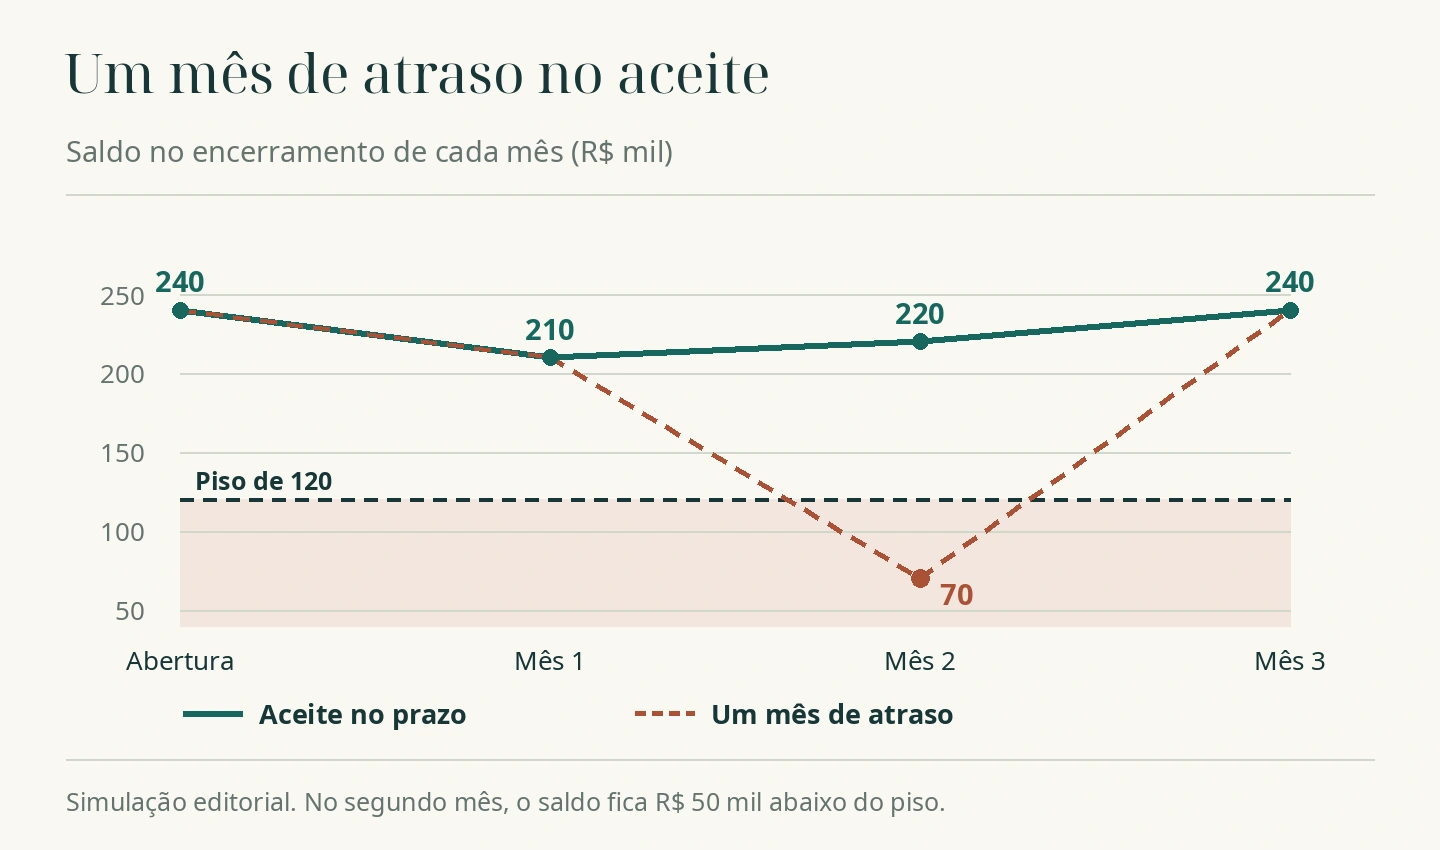
Mesmo o saldo de R$ 70 mil é uma fotografia do fechamento. Se a folha vence no quinto dia útil e outros recebimentos chegam no dia 28, o menor saldo diário pode ser inferior. Antes de usar a simulação para negociar uma linha ou assinar a contratação, abra o mês crítico por data de liquidação. Separe recursos livres de saldos restritos e confirme se a linha disponível continua sacável quando o cliente atrasa. Se houver custo para usá-la, inclua juros e tarifas na avaliação do pedido.
O cenário muda de natureza se a parcela for recusada de vez. Sem os R$ 150 mil e mantendo todo o resto constante, o trimestre terminaria com R$ 90 mil, R$ 30 mil abaixo do piso. Se a recusa ainda ativar uma restituição, entra outro desembolso no vencimento previsto. Faça a simulação adicional com a cláusula concreta e os custos ainda evitáveis. Uma perda integral com suspensão do trabalho produz efeito diferente de continuar pagando a equipe até o fim sem receber nada.
O preço de reservar a equipe
A margem do pedido costuma ser calculada subtraindo da receita o gasto direto de executá-lo. Há outra pergunta quando o cliente pede prioridade. Quanto a empresa deixará de ganhar ao negar trabalho a terceiros? Só inclua uma oportunidade que realmente precise do mesmo recurso na mesma janela. O nome de um potencial comprador numa lista comercial, sem proposta ou prazo, não equivale a um contrato perdido.
No exemplo hipotético, as 540 horas reservadas deixam 60 horas livres depois das promessas anteriores. Outro cliente oferece um serviço que exige 120 horas desses mesmos especialistas, em bloco indivisível, e deixa contribuição incremental de R$ 45 mil. Se a data for fixa e ninguém puder dividir o serviço, manter a reserva de 540 horas inviabiliza o pedido inteiro. Há uma proposta concreta a fazer ao cliente âncora. Reduzir a reserva para 480 horas deixaria exatamente 120 horas livres depois das 300 já prometidas. Operação e comprador precisam confirmar que a entrega permanece viável com essa carga menor. Os R$ 45 mil medem a contribuição do pedido indivisível que se perderia. Uma taxa pela prioridade, um desconto ou o custo de contratar reforço qualificado devem ser avaliados à luz desse valor. Se o segundo cliente admitir outra janela, refaça a conta com o custo de postergar.
A palavra “qualificado” pesa mais que o número de vagas abertas. Um engenheiro recém-admitido que só pode assinar a homologação depois de acompanhar dois ciclos não resolve uma disputa de agenda na próxima semana. Terceirizar pode liberar execução e ainda deixar a assinatura final com a mesma pessoa. A operação deve indicar a tarefa transferível, as horas líquidas que ficam disponíveis depois da supervisão e a data em que isso acontece. Só então a contratação entra como alternativa na negociação.
O que levar à mesa do comprador
Com o déficit identificado, a fundadora consegue propor mudanças específicas. Uma delas é dividir a segunda parcela em entregas verificáveis, de modo que uma parte seja liquidada antes do desembolso crítico. Outra é o cliente pagar diretamente um item de longo prazo ou remunerar a reserva de profissionais até certa data. Se o problema estiver no aceite, nomear o responsável técnico de cada lado, definir a amostra de teste e agendar a janela de inspeção reduz a incerteza que chega à tesouraria. Os efeitos de cancelamento, reembolso e titularidade precisam acompanhar a redação negociada.
Para escolher entre essas propostas, simule o que muda no caixa e na capacidade. Antecipar R$ 50 mil líquidos resolveria o déficit no fechamento do mês dois do exemplo. Se houver restituição imediata quando o marco atrasar, essa mesma verba pode sair justamente quando a empresa precisar dela. Uma tarifa de reserva só cobre o custo de oportunidade enquanto estiver garantida e fizer sentido diante dos pedidos realmente recusados. A contraproposta pode reunir dois pedidos separados. O primeiro é receber R$ 50 mil líquidos antes da data crítica para preservar o caixa. O segundo é liberar 60 das 540 horas reservadas, ou obter remuneração adicional que justifique recusar os R$ 45 mil de contribuição da outra encomenda. Antecipar pagamento muda o calendário financeiro. Reduzir a reserva muda o que a equipe pode vender. Somar R$ 50 mil e R$ 45 mil e cobrar essa quantia como prêmio confundiria dinheiro necessário por um período com margem efetivamente sacrificada.
Na reunião de aprovação, o comercial responde pelo valor e pelo calendário confirmados pelo comprador. A operação explica que teste libera cada parcela e quem pode atestar o resultado. Finanças mostra o menor saldo sob atraso e sob recusa. A fundadora então consegue decidir se aceita o cliente nas condições propostas, se altera as datas ou se vende uma capacidade menor. Antes de assinar a ampliação, ela deve conseguir apontar, no calendário, o primeiro compromisso que a empresa deixaria de cumprir e o ajuste contratual que o preserva.