Em um exemplo hipotético, a diretoria de uma indústria pede R$ 5 milhões para ampliar uma linha de produção. Antes de votar, uma conselheira quer saber quanto a empresa terá de pagar se o primeiro teste falhar. O diretor responde que precisa de apenas R$ 320 mil até a próxima reunião. A resposta descreve o fluxo de caixa do mês. Falta saber que pedidos ele poderá assinar amanhã e quanto custará desmontar o teste. Desse segundo valor depende o alcance da autorização que o conselho está prestes a conceder.
Em um investimento por etapas, a primeira deliberação tem duas partes. O conselho fixa a exposição máxima que a diretoria pode assumir e combina qual evidência justificará uma nova decisão. A tesouraria acompanha pagamentos. Compras acompanha obrigações assumidas. O responsável pelo teste entrega o resultado, inclusive quando ele impede o avanço. Uma experiência pública com financiamento por marcos mostra as consequências dessa divisão.
O que a NASA pagou antes de interromper um acordo
Em agosto de 2006, a NASA selecionou a Rocketplane Kistler como uma das duas primeiras parceiras de um programa de desenvolvimento de transporte orbital comercial, o COTS. O projeto dependia de capital privado que a empresa se comprometera a levantar. A agência registrou que limitou de propósito seus marcos iniciais enquanto esse dinheiro permanecia incerto. O avanço técnico pressupunha capacidade financeira para terminar o trabalho. Captação, nesse acordo, mereceu um teste próprio. Cada parceiro propunha seus marcos, a agência negociava os critérios e verificava o cumprimento antes do pagamento, segundo a fiscalização federal. Auditoria do GAO sobre o COTS. Histórico do programa COTS, publicado pela NASA.
A empresa deixou de cumprir marcos financeiros e técnicos subsequentes. Em outubro de 2007, a NASA encerrou o acordo e abriu nova seleção. Em fevereiro de 2008, escolheu a Orbital Sciences, que realizou a demonstração junto à Estação Espacial Internacional em 2013. Entre a substituição do parceiro e o voo de demonstração passaram-se cinco anos. Para calcular o valor econômico dessa escolha, seria preciso conhecer o custo e o prazo de uma alternativa viável à época. Cronologia oficial do COTS.
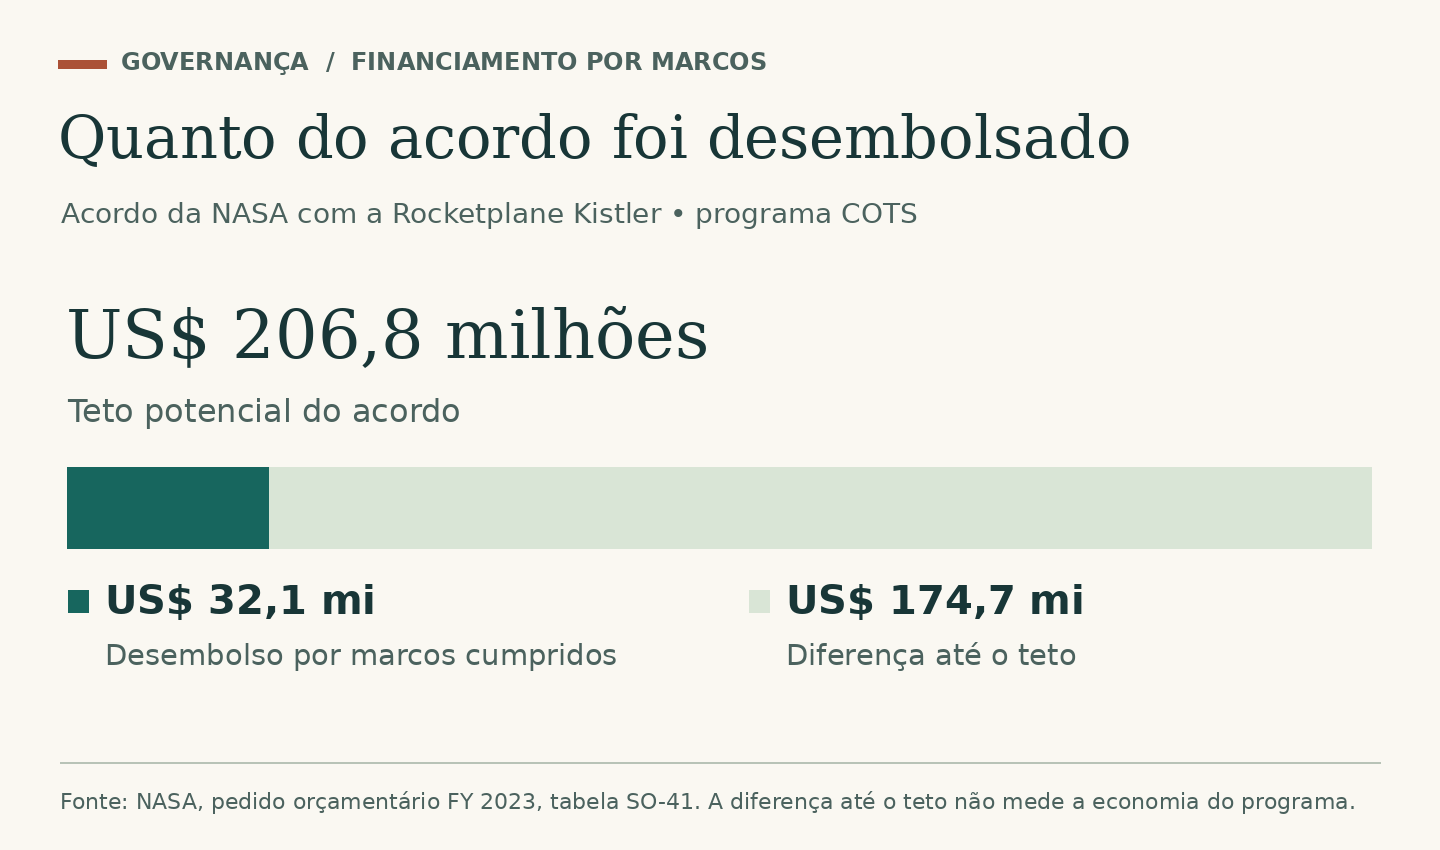
O balanço por parceiro esclarece a consequência financeira imediata. Para a Rocketplane Kistler, a NASA registrou 15 marcos previstos e três cumpridos. O valor potencial era de US$ 206,8 milhões, com US$ 32,1 milhões vinculados aos marcos concluídos. A diferença aritmética, de US$ 174,7 milhões pelos valores arredondados, permaneceu fora dos pagamentos por marcos concluídos àquela empresa. O demonstrativo permite medir o desembolso daquele acordo. Pedido orçamentário da NASA para o exercício de 2023, tabela SO-41.
O que interessa a um conselho empresarial é a dependência identificada antes da despesa. Por melhor que fosse um resultado parcial de engenharia, ele não demonstraria que a empresa conseguiria financiar o desenvolvimento. Ao desenhar seu próprio acordo, o conselho precisa identificar que condição externa pode invalidar o investimento mesmo quando a equipe executa todas as tarefas sob seu controle. Pode ser o fornecimento de um componente, a disponibilidade de uma área para instalação ou o crédito concedido pelo único comprador do produto.
Quanto dinheiro fica exposto entre duas reuniões?
Voltemos à linha industrial do início, uma simulação editorial em reais. O plano integral custa R$ 5 milhões. A empresa dispõe de uma máquina alugada para testar a nova linha antes de encomendar a versão definitiva. A diretoria propõe limitar a exposição inicial a R$ 500 mil. Para esse exercício, exposição significa a soma do que já foi pago, das obrigações pendentes inevitáveis se houver interrupção imediata e das despesas necessárias para devolver a instalação em segurança. A convenção mede recursos consumidos e comprometidos. O financeiro manterá as três parcelas separadas para acompanhar o futuro desembolso.
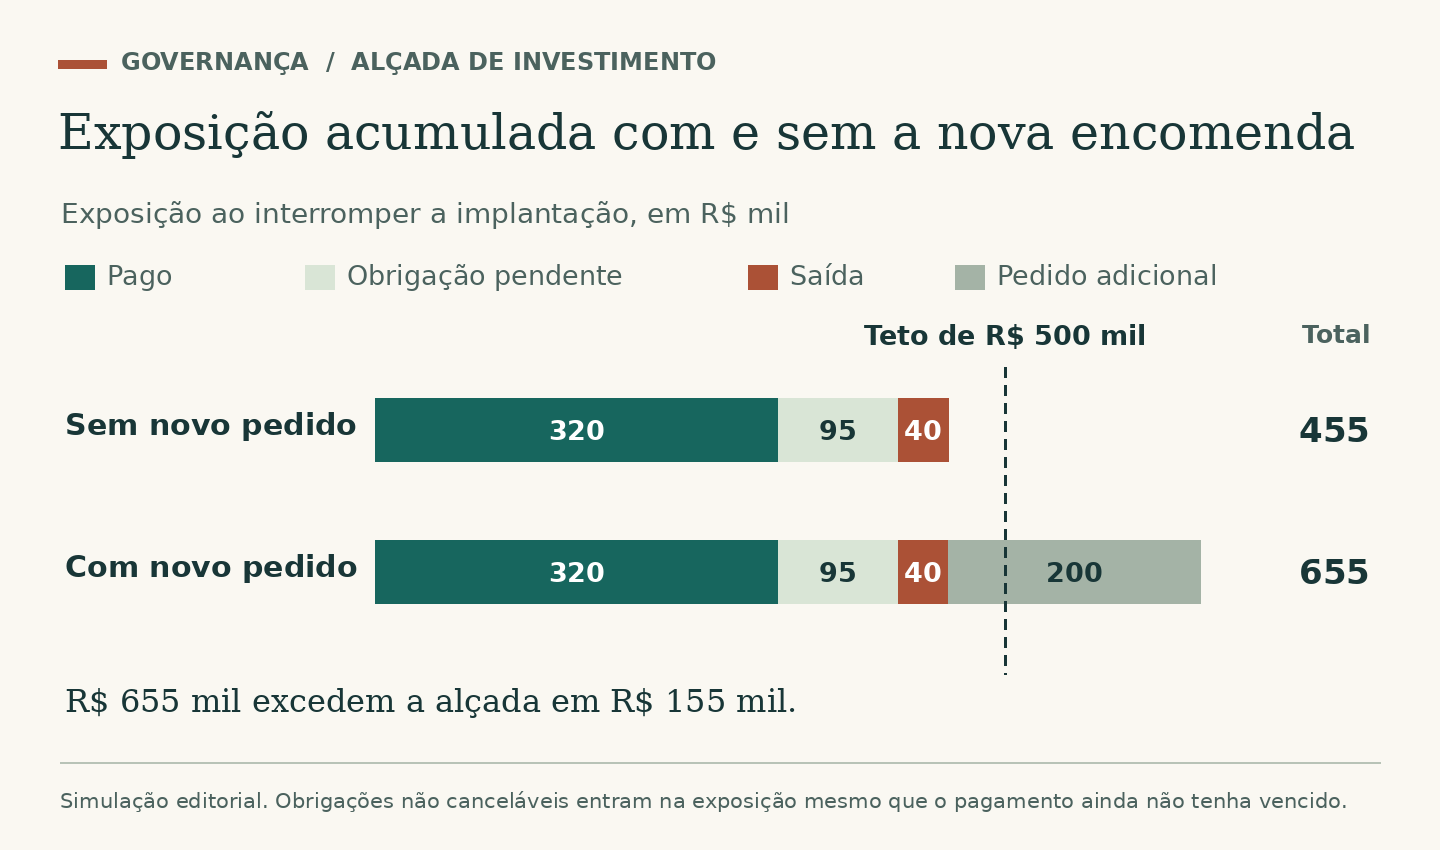
Suponha que a empresa tenha pago R$ 320 mil e deva mais R$ 95 mil em ordens não canceláveis. Desmontar a instalação e devolver o espaço custaria R$ 40 mil adicionais. A exposição estimada soma R$ 455 mil. A operação ainda exige R$ 135 mil de caixa se parar hoje, pois os primeiros R$ 320 mil já saíram. Com o teto em R$ 500 mil, restam R$ 45 mil para novos compromissos, mantidos os demais valores. Os três números respondem a perguntas diferentes da mesma reunião.
Compras recebe então uma oferta para reservar a máquina definitiva por R$ 200 mil, pagáveis em noventa dias e integralmente devidos mesmo se o projeto for suspenso. Assinar elevaria a exposição a R$ 655 mil e excederia a autorização em R$ 155 mil. Como a saída de caixa só aparecerá no trimestre seguinte, um relatório que mostre apenas o realizado no mês deixará a diretoria concluir uma compra que o conselho pretendia manter em aberto.
O cálculo exige leitura das condições dos pedidos. Se for permitido cancelar uma encomenda mediante multa, a exposição inclui o custo da saída contratual aplicável, sem somar a ele o preço integral da mesma encomenda. Se um valor já foi pago ao fornecedor, compras e tesouraria têm de conferir o saldo em aberto para evitar duplicidade. Um ativo reaproveitável pode ter valor econômico residual. Neste exemplo, a empresa opta por demonstrar separadamente o que espera recuperar, com prazo e evidência da possível revenda. Enquanto não houver comprador, esse valor tampouco resolve a necessidade de caixa da desmontagem.
O teste que muda a deliberação
O diretor industrial acredita que a linha produzirá 80 unidades conformes por hora. A decisão seguinte é comprar o equipamento definitivo. Para verificar a hipótese, o conselho pede o relatório dos turnos de teste. A expressão parece precisa até alguém perguntar o que é uma hora e quem classificou as peças. É possível alcançar a meta escolhendo a melhor sequência de vinte minutos, transformando-a em produção horária e registrando o retrabalho no turno seguinte. A compra teria o apoio de um número que a fábrica dificilmente conseguiria repetir.
Uma ficha de aceite aplicável a essa simulação pode exigir três turnos completos de oito horas, um de cada equipe, com a combinação de produtos prevista para o primeiro mês. Em cada turno, a divisão das peças conformes liberadas pela qualidade por oito horas programadas precisa alcançar 80. Logo, cada equipe terá de entregar pelo menos 640 unidades conformes em seu turno. O registro incluirá paradas, trocas de modelo e rejeições. Para contar uma peça retrabalhada, a qualidade terá de liberá-la dentro da janela definida e garantir que o identificador daquela unidade apareceu uma única vez no numerador.
O desenho obriga a especificar o custo de uma aprovação equivocada. Se um dos três turnos ficar em 78 peças por hora, a regra proposta impede o aceite automático mesmo que a média geral supere 80. A operação poderá investigar falta de insumo ou ajuste inadequado. Como três turnos cobrem uma janela curta, permanece uma dúvida sobre desgaste, sazonalidade e manutenção. A autorização seguinte pode limitar-se à reserva cancelável de um lote de componentes enquanto se coleta evidência de duração. A equipe ainda precisa justificar o custo e a validade dessa reserva.
O fiscal da produção guarda o apontamento original. A qualidade confere as liberações por unidade e o financeiro reconcilia pedidos com o teto. O patrocinador responde pela proposta e pode contestar o resultado apresentando evidência. Se o mesmo executivo recebe bônus pelo cumprimento do cronograma e tem poder para excluir do teste as horas ruins, o colegiado perde a capacidade de reconstruir o resultado. Uma divergência entre produção e qualidade deve acompanhar o pedido, com os registros que permitam a um terceiro reproduzir a conta.
Alçadas para a primeira compra e para a exceção
Na simulação, o conselho concede à diretoria a execução do teste dentro do teto. Compras pode contratar o aluguel da máquina e os insumos previstos. A aquisição do equipamento definitivo permanece reservada ao colegiado. A mudança de exposição, a substituição do critério de aceite ou a dispensa de um dos turnos também retornam a quem aprovou a condição. A regra deve chegar à pessoa que efetivamente libera o pedido no sistema. Uma ata lida apenas pela diretoria não interrompe uma ordem de compra automática nem avisa o gerente que negocia a reserva.
Imagine uma avaria no medidor durante o turno da madrugada. O time cumpriu as oito horas, mas perdeu a rastreabilidade de parte da produção. A administração pode propor repetir a medição pelo custo de R$ 18 mil. Se esse gasto couber na margem de R$ 45 mil, estiver no escopo do teste delegado e a estimativa de saída permanecer válida, a diretoria tem condições de autorizar a repetição. Se a proposta for aprovar a compra com apenas dois turnos válidos, há mudança de critério. O fato de a exceção custar pouco hoje diz pouco sobre a exposição criada quando a empresa encomendar a máquina.
A decisão difícil aparece quando há custo de esperar. O fabricante só mantém preço e prazo até sexta-feira. O conselho precisa comparar o valor da reserva, sua recuperabilidade e a consequência de perder a janela. Se a fábrica tiver uma alternativa de produção temporária, seu custo, prazo e capacidade entram na comparação. Se a peça for exclusiva, uma cláusula condicionando a ordem definitiva ao aceite pode preservar o prazo. O colegiado também pode assumir deliberadamente uma exposição maior. Nesse caso, registra o novo teto, quem o verificou e o que ocorreu com a condição anterior. Essa informação impedirá que, meses depois, a exceção seja lembrada como aprovação técnica do equipamento.
O que fica na ata e o que volta à pauta
Para o teste industrial, uma redação aplicável à ata é a que segue.
“Autorizar até R$ 500 mil de exposição acumulada para instalação, teste e eventual desmontagem da linha. A diretoria poderá contratar os itens do plano de teste dentro desse limite. A compra definitiva depende de nova deliberação, acompanhada do relatório da qualidade dos três turnos e da reconciliação das obrigações pelo financeiro. Qualquer mudança nos critérios de aceite volta ao conselho antes da encomenda.”
Numa empresa com conselho consultivo, o documento deve identificar quem detém a autoridade formal de contratação e a quem cabe apenas recomendar. A redação precisa corresponder às alçadas vigentes naquela organização.
Na reunião seguinte, cabe examinar lado a lado quanto a empresa ainda deverá desembolsar se sair hoje, quais condições foram efetivamente demonstradas e qual obrigação nascerá com o próximo voto. A mesa pode descobrir que o teste foi bem executado e que a encomenda ainda assim ficou cara demais depois de uma mudança cambial. Pode também concluir que a hipótese de produção falhou dentro de uma despesa autorizada exatamente para examiná-la. Nessa segunda situação, uma boa prestação de contas permite decidir o destino do equipamento alugado, honrar os pedidos e encerrar a etapa sem transformar o investimento integral em obrigação por inércia.