Imagine que o canal de denúncias receba o relato de uma vendedora. Segundo ela, o gerente manda registrar serviços antes de obter o aceite do cliente. O painel que chega ao conselho mostra recorde de vendas e poucas reclamações. Há duas decisões com prazos diferentes. A empresa precisa impedir novas ativações sob suspeita e proteger quem relatou o problema. Para decidir sobre a remuneração da rede inteira, o conselho também precisa saber como a venda vira crédito, quais clientes foram afetados e o que, além do bônus, pressiona o vendedor a registrar o pedido.
A história do varejo bancário do Wells Fargo expõe o custo de investigar ocorrências uma a uma sem permitir que alguém enxergue o conjunto. O relatório público de seus conselheiros e a medida adotada pelo regulador norte-americano permitem reconstruir quais sinais chegaram ao topo, quando a diretoria mudou as metas e qual parte do problema os números de reclamações deixam sem resposta.
O que chegou ao conselho do Wells Fargo
Em setembro de 2016, o Consumer Financial Protection Bureau (CFPB), órgão de proteção financeira ao consumidor dos Estados Unidos, anunciou multa de US$ 100 milhões ao Wells Fargo. O órgão descreveu a abertura de contas sem autorização, inclusive com transferências de recursos de contas que o cliente já mantinha. Na análise do próprio banco citada no anúncio, mais de dois milhões de contas de depósito e de cartão poderiam ter sido abertas sem autorização. Essa estimativa identificava contas potencialmente afetadas. Ela não informa quantos clientes distintos tiveram a irregularidade comprovada. O regulador exigiu restituição aos afetados e avaliação independente das práticas de venda. Comunicado do CFPB, 8 de setembro de 2016.
O relatório dos conselheiros independentes, divulgado em abril de 2017, reconstitui outra contagem. Os conselheiros afirmaram que somente com os acordos de setembro de 2016 souberam de aproximadamente 5.300 desligamentos por violações das práticas de vendas entre 1º de janeiro de 2011 e 7 de março de 2016. A questão já chegara ao conselho como risco relevante em 2014. No início de 2015, a gestão comunicava que as medidas corretivas estavam funcionando. Segundo os investigadores, a informação recebida subestimava a dimensão do problema. O objeto de uma contagem era a conta do cliente. O da outra, o empregado desligado. Dividir uma pela outra fabricaria uma medida sem interpretação confiável. Relatório dos conselheiros independentes, síntese e seção sobre o conselho.
Os investigadores atribuíram o comportamento à combinação de metas agressivas, gestão de desempenho e pressão comercial. Também documentaram problemas de autonomia das unidades e de circulação das informações. Em outubro de 2016, o banco eliminou as metas de venda de produtos no varejo da Community Bank. Em setembro, os conselheiros independentes já haviam constituído um comitê de quatro integrantes, com assessoria externa, para examinar as práticas. Esses são atos observáveis. O relatório do próprio conselho é uma fonte sobre a apuração e suas conclusões. A edição de um plano de remuneração, por si só, não mede quantas ocorrências deixaram de acontecer. Apuração dos conselheiros, processo, causas e mudanças adotadas.
Quem pode interromper a prática e preservar a evidência?
No exemplo que abre este artigo, a presidência do comitê de auditoria deve identificar se a chefia citada controla o canal, os arquivos ou a avaliação de quem fez o relato. Se controla, a coleta precisa responder a alguém fora dessa cadeia. O mandato pode autorizar consulta às bases necessárias, entrevistas voluntárias pelos meios apropriados e reporte direto ao comitê. O acesso deve ficar restrito às pessoas encarregadas da apuração. É útil manter a identificação da fonte em registro separado da planilha usada para analisar transações, com uma via segura para que essa pessoa complemente o relato ou comunique retaliação.
A primeira contenção pode ser exigir validação independente para novas ativações naquela rota de venda. Preservam-se as versões do plano de metas, comunicações a vendedores, registros de aceite e de ativação, alterações cadastrais e lançamentos na folha de remuneração. A equipe registra quem obteve cada arquivo, quando e em qual sistema, além de manter o original. Uma correção operacional que substitua o registro antigo pelo novo prejudica a reconstrução do evento. Enquanto os indícios são avaliados, a empresa pode reter novas cobranças questionadas e designar um responsável pelo contato com o cliente, observadas as regras aplicáveis à atividade.
O roteiro de investigação segue uma venda do começo ao fim. Quem iniciou a oferta? Em que instante o cliente recebeu as condições? Que evidência corresponde àquela versão do serviço? Quem fez o registro e qual supervisão o aprovou? Quando o crédito foi computado no painel, na remuneração e na avaliação de desempenho? Um aceite posterior pode documentar regularização. Sua data permanece essencial para determinar se a cobrança e o crédito originais estavam amparados. Várias denúncias podem descrever uma única transação, e uma única denúncia pode abranger dezenas. A conciliação por identificador permite conservar ambos os registros sem contar exposições em duplicidade.
Como passar do relato à estimativa de alcance
Uma amostra dirigida é um bom começo para entender o mecanismo. Selecionam-se, por exemplo, vendas registradas no último dia do mês e canceladas logo depois, especialmente quando o contato cadastrado também mudou. Se houver cobranças sem autorização, a operação pode iniciar a reparação dos casos confirmados. Uma proporção elevada de falhas nesse recorte não representa automaticamente as demais vendas. A investigação escolheu contratos justamente por reunirem sinais que aumentam a chance de encontrar o problema.
Suponha uma carteira didática de 4.000 contratos registrados num trimestre, com identificador único e histórico acessível para todos. Uma regra previamente definida sinaliza 480. Há 3.520 sem alerta. A auditoria sorteia 40 contratos do primeiro grupo e 80 do segundo, com igual probabilidade dentro de cada grupo. Aplica o mesmo protocolo de confirmação aos dois. Para simplificar a conta, admita que a apuração de todos os 120 termine com conclusão. No primeiro grupo, oito em 40 apresentam irregularidade comprovada. No segundo, quatro em 80.
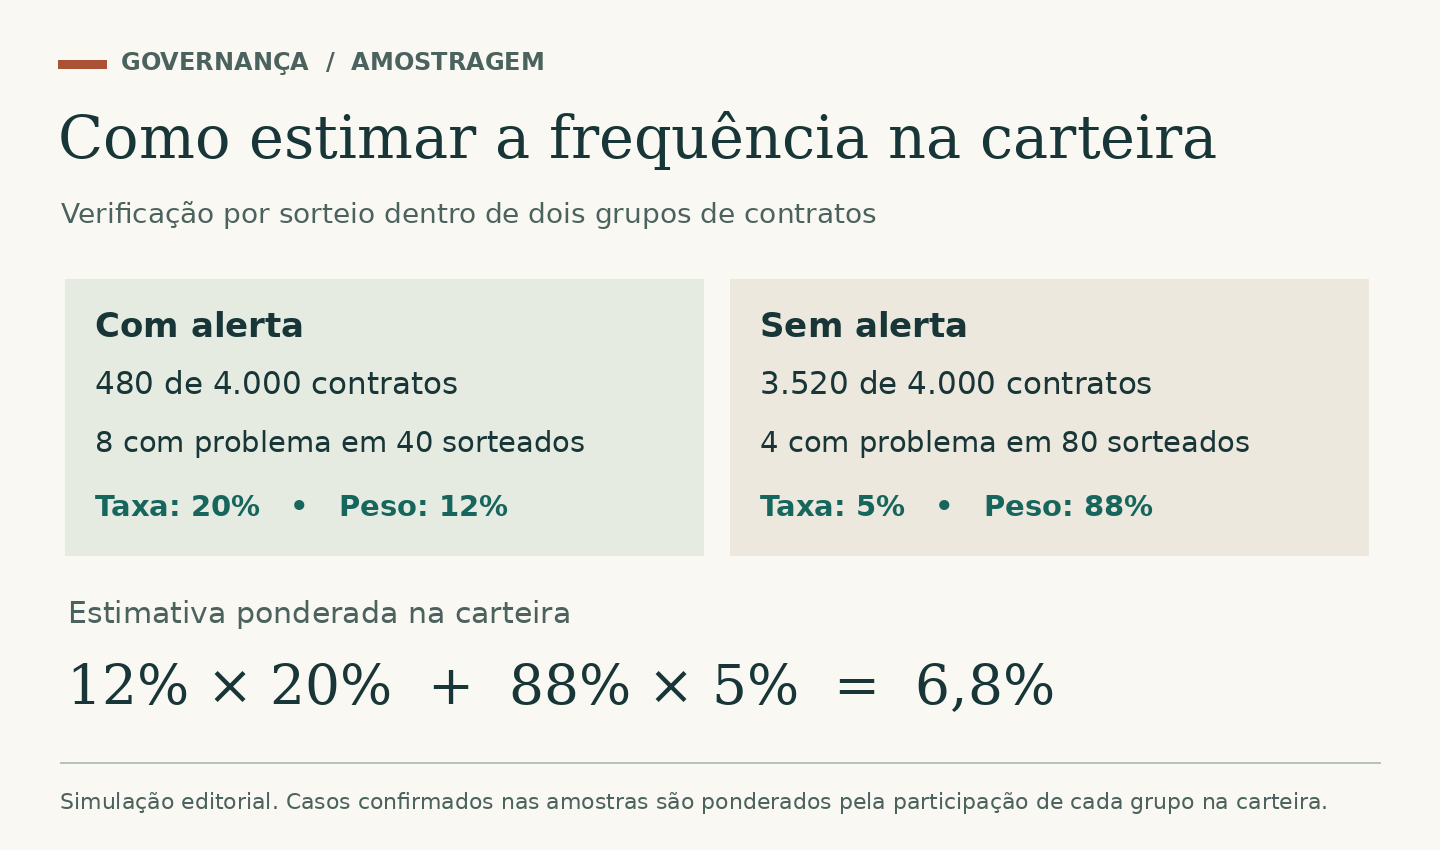
Para avaliar a precisão que essa conta admite, volte a um único contrato. Cada confirmação no grupo com alerta representa 480 ÷ 40, ou 12 contratos na estimativa. Cada confirmação no grupo sem alerta representa 3.520 ÷ 80, ou 44. Se uma quinta ocorrência for confirmada neste último grupo, a estimativa passará de 272 para 316, ou de 6,8% para 7,9% da carteira. Antes de anunciar um número à rede, o comitê tem razão para pedir nova leitura dos casos inconclusivos e, se a decisão depender dessa precisão, ampliar a amostra do grupo de maior peso.
Somar os resultados e dividir 12 por 120 daria 10%. No sorteio, porém, um terço da amostra veio do grupo com alerta, que corresponde a apenas 12% da carteira. Para estimar a frequência na carteira, multiplicam-se os 20% confirmados no grupo com alerta pelo seu peso de 12% e os 5% no restante pelo peso de 88%. A soma dá 6,8%, ou uma estimativa pontual de 272 contratos. Doze confirmações individuais já têm registro. Os outros contratos implícitos na estimativa não foram identificados por esse cálculo. A apuração ainda precisa localizar pessoas afetadas e determinar valores para reparação.
Essa conta só é defensável para a população incluída e sob o sorteio descrito. Se faltar áudio ou um cliente não puder ser localizado, o auditor classificará o caso como inconclusivo. Considere uma verificação preliminar com 40 contratos, oito confirmados e seis inconclusivos. Nesse conjunto, a fração compatível com os resultados vai de 8/40 a 14/40, ou de 20% a 35%, presumindo que todos os demais foram esclarecidos. Trata-se da incerteza de classificação dos 40 examinados. A variação amostral de um sorteio é uma incerteza adicional. A planilha do comitê deve mostrar as duas antes de qualquer extrapolação. Outro limite vem da cobertura da base. Se a extração só contém contratos ativos no fim do trimestre, vendas canceladas rapidamente desapareceram justamente do grupo que se pretendia estudar.
Onde o incentivo sobrevive depois da alteração do bônus?
Ao examinar a meta, o comitê precisa olhar as consequências de ficar uma venda abaixo dela. A diferença pode aparecer em dinheiro, escolha de turno, promoção ou convocação para reuniões de cobrança. Se a folha muda e a supervisão continua expondo diariamente as últimas posições do ranking, persiste uma razão para registrar serviços de baixa qualidade. O relatório do Wells Fargo descreve pressão ligada às avaliações e à carreira. O conselho pode aproveitar esse achado para pedir cenários de remuneração e entrevistas sobre a rotina da chefia, sem supor que outras empresas reproduzam exatamente a experiência do banco. Relatório dos conselheiros, gestão de desempenho e práticas comerciais.
Um exercício mostra como testar um novo desenho. Suponha que cada registro pague R$ 25 à equipe. As equipes A e B registram cem vendas cada e recebem R$ 2.500 cada. Num desenho experimental, somente entram na base vendas com autorização verificável e permanência até o 30º dia. Na mesma safra de contratos, já observada por trinta dias, 92 vendas de A e 75 de B passam pelas duas verificações. Mantido o valor unitário, os pagamentos seriam de R$ 2.300 e R$ 1.875. Esses valores são simulados. A conta usa apenas as duas condições descritas e isola o efeito aritmético da mudança de regra.
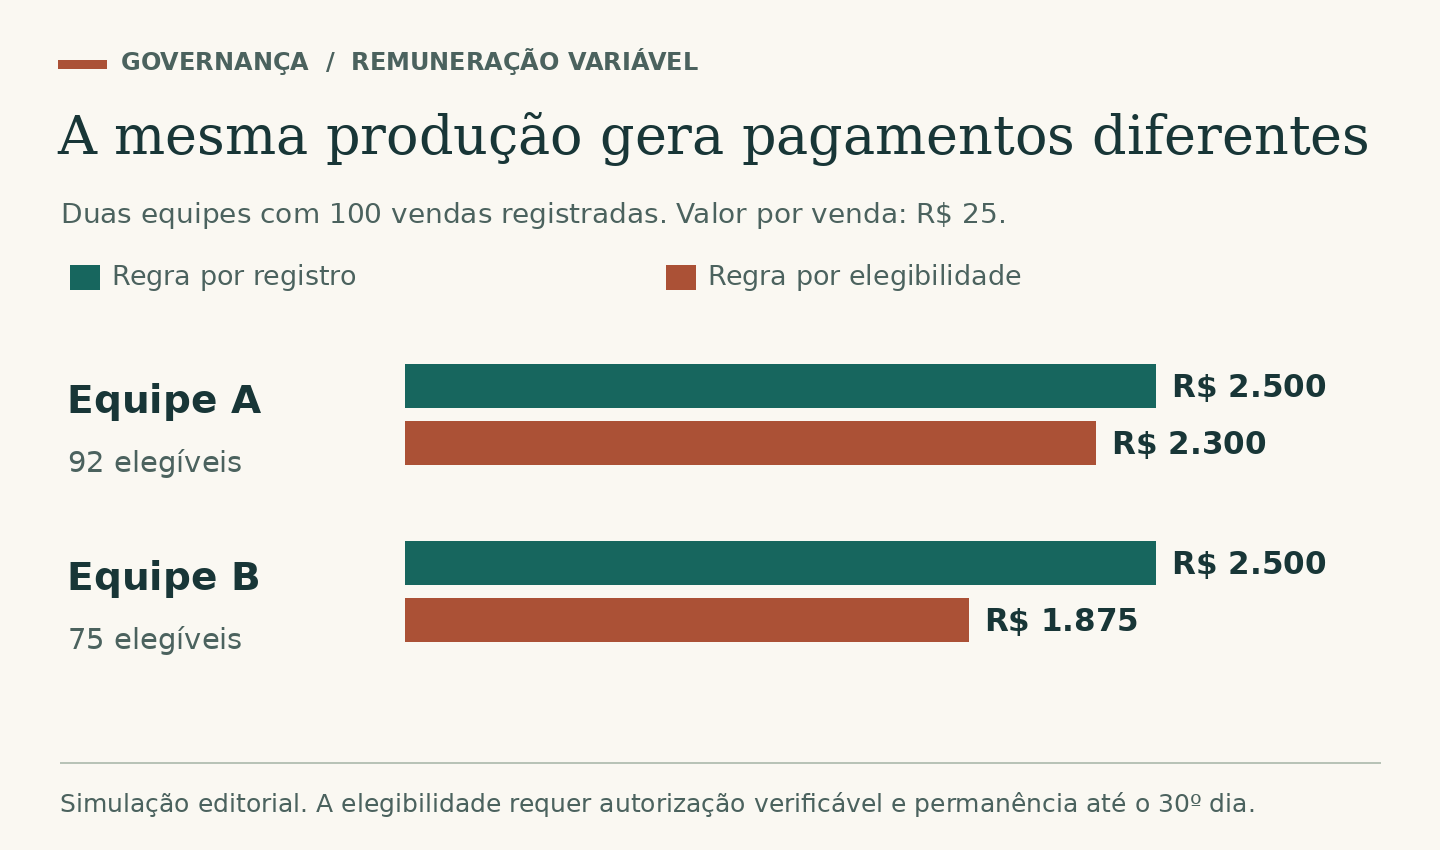
A diferença de R$ 425 no novo cálculo não autoriza atribuir pior conduta à equipe B. Clientes podem cancelar serviços corretamente vendidos por falta de cobertura, indisponibilidade de instalação ou inadequação posterior. O comitê precisa ver separadamente quantas operações perderam elegibilidade por falta de aceite, quantas por cancelamento e quantas pelas duas razões. Cabe comparar canais e produtos com condições semelhantes. Para um produto sazonal, um mês incompleto distorce a comparação. Para um serviço de curta duração, a permanência até o 30º dia sequer representa bom atendimento.
Há ainda um risco introduzido pelo próprio desenho. Uma remuneração que dependa da permanência pode induzir a chefia a atrasar pedidos de cancelamento. A auditoria pode testar a regra em paralelo à folha antes de propô-la, medindo o intervalo entre o primeiro pedido do cliente e a efetiva baixa. O controle deve poder verificar os pedidos em um canal que o gestor comercial não consiga suprimir. Clientes que pedem o cancelamento no prazo correto precisam recebê-lo no fluxo normal. Se os atrasos crescerem junto ao fechamento mensal, abre-se nova investigação. O padrão temporal orienta a escolha dos casos para exame, mas não identifica por si uma pessoa responsável.
O que permite encerrar a apuração
Na pauta de retorno, o comitê precisa receber a população efetivamente coberta, os casos confirmados, a lista de pendências de reparação, as hipóteses descartadas e as limitações da coleta. O conselho pode exigir uma data para revisar a eficácia das medidas já implantadas e um caminho para que novas denúncias o alcancem mesmo que a diretoria comercial discorde da classificação. Diante de indício consistente de retaliação ou destruição de registro, o responsável independente deve poder levar o fato imediatamente à instância competente. Esperar a próxima reunião mensal, nessas condições, altera a evidência que a reunião pretende avaliar.
Para cada cliente com dano confirmado, a equipe registra a cobrança, sua data e valor, a providência acordada e o identificador do estorno ou do cancelamento. Uma pessoa fora da cadeia comercial confere a liquidação ou o encerramento e registra a evidência. Enquanto houver apenas uma ordem de estorno, a reparação continua pendente. O relatório apresenta em linhas distintas os casos reparados, os confirmados que aguardam reparação e os contratos ainda em apuração.
Duas perguntas orientam a decisão de encerramento. Se um cliente afetado se apresentar amanhã, alguém conseguirá reconstruir o que ocorreu e fazer a correção? E se a mesma pressão migrar do bônus para a avaliação do gerente, que informação chegará ao conselho? A primeira exige histórico e reparação. A segunda exige um canal independente e acompanhamento depois da mudança. Uma queda nas denúncias é compatível tanto com melhora quanto com medo de reportar. Acompanhar o acesso ao canal, a resolução dos casos e uma nova verificação amostral dá ao colegiado evidência para distinguir as duas possibilidades.